En juillet dernier, j'écrivais dans ma mise à jour sur la bulle que le vrai danger de la bulle de l'IA résidait dans un « feng shui comptable » opaque et dans des dettes d'infrastructure soigneusement cachées. Le financement circulaire entre fabricants de puces, néoclouds et véhicules ad hoc (SPV) me semblait être la partie la plus malsaine de la fête.
Je me trompais. Ce n'était qu'une partie : j'ai sous-estimé l'imagination des jongleurs de la finance.
Pendant que nous fixions, hypnotisés, les montagnes de matériel et de dettes, un second mécanisme s'est installé du côté des grands développeurs de modèles. Il ajoute un étage d'absurdité supplémentaire à l'architecture déjà fragile de ce marché. Un mécanisme qui applique au bon vieux « Tout ce qui peut mal tourner tournera mal » un multiplicateur franchement inquiétant.
Bienvenue dans la lessiveuse du capital-risque.
L'usine à chiffres imaginaires : le jeu de cache-cache du « run rate »
Regardons les chiffres d'affaires astronomiques qui font les gros titres autour de leaders comme OpenAI ou Anthropic. Pour annoncer ces records, le secteur s'appuie sur un instrument dont les défauts méthodologiques ont quelque chose de fascinant : l'« Annualized Recurring Revenue » (ARR), ou « run rate ».
Au lieu de comptes trimestriels réels et transparents, on extrapole des fenêtres de temps choisies arbitrairement. On prend par exemple les revenus API à l'usage de 28 bonnes journées, et on les multiplie tranquillement par 13. Ou on intègre les revenus bruts réalisés via des partenaires cloud, au lieu de ne déclarer que les recettes nettes réellement conservées. C'est ainsi que l'ARR de 70 milliards de dollars fièrement annoncé par OpenAI s'est hâtivement ratatiné à 50 milliards, chiffre plus réaliste, après examen critique du Financial Times.
Publier ce genre de run rates, ce n'est pas de l'information financière, c'est un exercice de marketing. Et cet exercice sert un objectif bien précis : maintenir le système en vie.
Le cercle toxique : comment transformer des pertes en croissance
Le gonflement artificiel des revenus des labos repose sur un circuit fermé aux allures de pyramide de Ponzi, dans lequel les startups jouent le rôle de pures machines d'extraction :
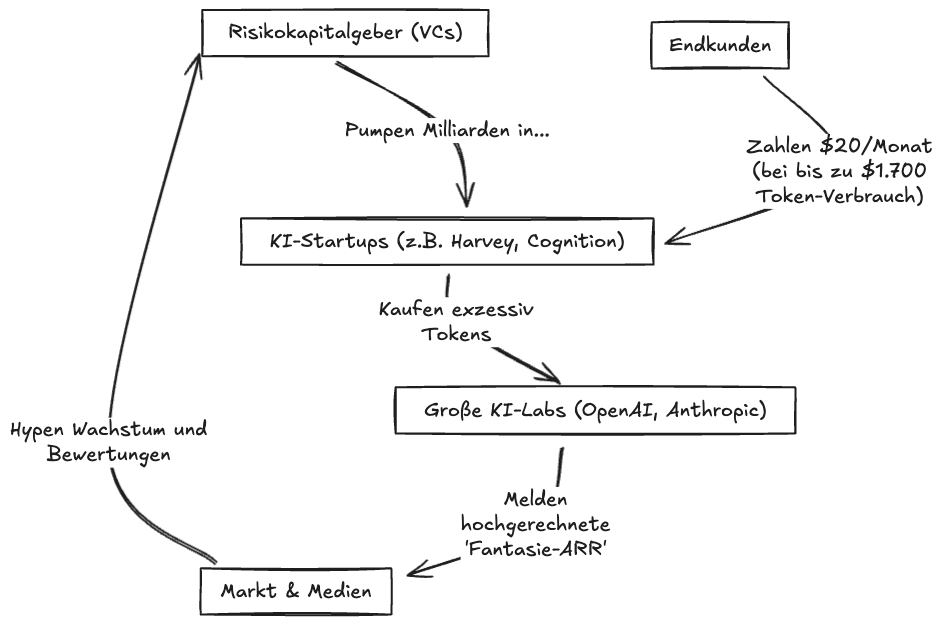
Environ 80 % des revenus d'OpenAI et d'Anthropic proviennent d'à peine 1 % de leurs clients. Et ce noyau de clientèle se compose presque exclusivement de startups d'IA financées par le capital-risque.
Regardons l'économie unitaire toxique à travers de vraies startups : quand un utilisateur souscrit un abonnement forfaitaire à 20 $ par mois sur des plateformes comme Cognition ou Phind, il peut, en coulisses et sans aucune limite, brûler entre 83 $ et plus de 1 700 $ de tokens des grands labos. Chez Harvey, la startup d'IA juridique portée aux nues, la marge brute s'est effondrée de +50 % à -50 % après une mise à jour du produit au printemps, tout simplement parce que les clients se sont mis à l'utiliser plus intensément.
Ce n'est pas du product-market fit. C'est un feu de paille alimenté au capital-risque. Les VC financent des startups pour qu'elles bradent des tokens aux clients finaux bien en dessous de leur coût de revient, pendant que l'argent des investisseurs est transféré presque sans filtre aux grands labos pour maquiller leurs bilans de « croissance ».
Le vol sans visibilité à mille milliards : quand deux illusions se percutent
Fusionnons maintenant ce nouveau circuit de blanchiment avec le problème matériel décrit dans ma dernière mise à jour. C'est là que Murphy recommence à sourire jusqu'aux oreilles.
Les prix réels de location des GPU baissent depuis longtemps. Quiconque jette un œil aux dépôts SEC de vrais contrats à long terme (comme chez Krea, Canopy Wave ou Sharon AI) constate que des puces modernes se louent souvent à moins de 4,00 $ de l'heure. Une fois déduits l'amortissement du matériel, l'électricité et les coûts d'exploitation, les marges des hébergeurs sont souvent infimes, voire négatives.
Et pourtant, des entreprises comme Anthropic et OpenAI ont accumulé des engagements à long terme en capacité de calcul atteignant le chiffre invraisemblable de 1 300 milliards de dollars, dont au moins 413 milliards strictement non résiliables.
Vous mesurez la hauteur de la chute ?
Le secteur empile des engagements non résiliables se chiffrant en milliers de milliards sur des fondations qui reposent, pour une part substantielle, sur un pari : que les VC continueront à subventionner la consommation de tokens de startups non rentables.
Pas d'issue, seulement des conséquences prévisibles
L'industrie de l'IA fait actuellement tourner deux énormes machines de manipulation interdépendantes : l'une dissimule les surcapacités matérielles grâce aux SPV, l'autre simule une demande réelle insuffisante grâce aux blanchisseurs du capital-risque.
Longtemps, on ne savait absolument pas quel rouage de cette mécanique se gripperait en premier. Mais l'actualité nous montre en temps réel où les fissures apparaissent : comme on l'a appris récemment, de grandes banques comme JPMorgan et MUFG cherchent désespérément à se débarrasser de milliards de dettes de data centers IA fraîchement souscrites (notamment celles d'Oracle). Les credit default swaps, ces assurances contre le défaut sur ces crédits, grimpent à des niveaux jamais vus depuis 2009. La demande pour ce type d'obligations se tarit, et les banques se rapprochent dangereusement de leurs propres limites de risque internes.
Quand même les architectes de cette montagne de dettes essaient de refiler à des tiers, en vitesse, ces risques gigantesques liés aux infrastructures avant que la musique ne s'arrête, la crise quitte le domaine de la théorie. L'hypothèse selon laquelle le crédit coulera indéfiniment vers ce secteur, à des conditions raisonnables, est sans doute en train de s'effondrer.
La loi de Murphy n'a pas été écrite pour des systèmes qui réclament aussi ostensiblement une erreur fatale que celui-ci. Si le réseau de crédit matériel se grippe maintenant et que, dans le même temps, le capital-risque qui alimente le circuit logiciel se refroidit, la double illusion s'écroule sur elle-même. Ce qui peut mal tourner est déjà en train de mal tourner : nous regardons simplement, en direct, le château de cartes découvrir la gravité.